

TOP
TOP : 賃貸に住み続けるのは本当にお得?
 賃貸に住み続けるのは本当にお得?
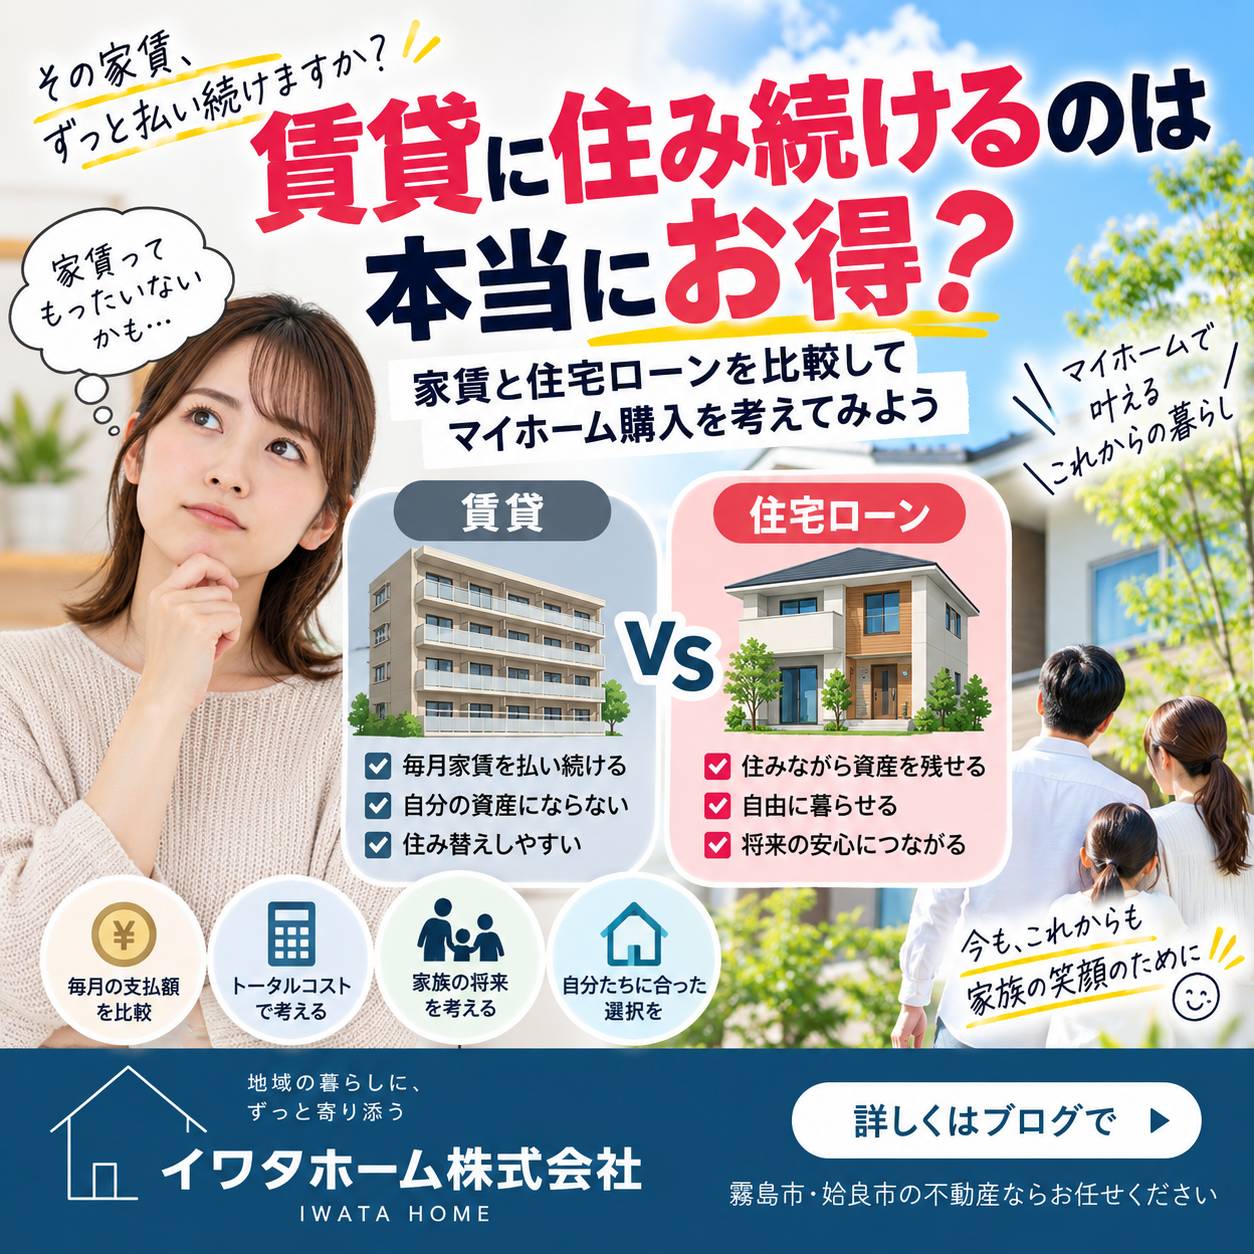
 家賃と住宅ローンを比較して、マイホーム購入を考えてみよう
「今の家賃、毎月払っているけど……これってもったいないのかな?」
「家賃を払い続けるくらいなら、住宅ローンを組んで家を買ったほうがいい?」
マイホームを検討されている方から、よく聞かれるご質問です
 特に最近は、住宅価格や物価、住宅ローン金利など、住まいを取り巻く環境が大きく変化しています。
そこで今回は、
「賃貸に住み続ける場合」と「マイホームを購入する場合」
それぞれのメリット・デメリットを比較しながら、どのように考えればいいのかを分かりやすく解説します。
---
 毎月8万円の家賃なら、年間いくら?
まずは、現在の家賃を考えてみましょう。
例えば、
 家賃8万円の場合
8万円 × 12か月 = 年間96万円
1年間で96万円を家賃として支払うことになります。
さらに、
 5年間 → 約480万円
10年間 → 約960万円
20年間 → 約1,920万円
となります。
もちろん、賃貸住宅には住むための価値がありますので、これらすべてを「無駄な支出」と考える必要はありません。
しかし、
 「長期間住み続けた場合、家賃はいくらになるのか?」
を一度計算してみることは、とても大切です。
---
住宅ローンなら「住みながら資産を残す」という考え方も
マイホームを購入すると、住宅ローンの返済が始まります。
例えば、毎月8万円の住宅ローンを返済すると考えた場合、
8万円 × 12か月 = 年間96万円
となります。
毎月の支払いだけを見ると、
「家賃8万円」と「住宅ローン8万円」は同じように感じますよね。
しかし、大きな違いがあります。
賃貸の場合は、家賃を支払い続けても、基本的にはその住宅が自分の資産になるわけではありません。
一方、マイホームの場合は、住宅ローンを返済していくことで、土地や建物という資産を保有することになります。
 ただし、住宅を購入すると固定資産税や修繕費、保険料などの維持費も必要になります。
そのため、
「家賃8万円=住宅ローン8万円だから、そのまま同じ」
と考えるのではなく、住宅購入後に必要となる費用も含めて比較することが重要です。
---
 「家賃」と「住宅ローン」だけを比較してはいけません
ここは非常に重要なポイントです
 マイホームを購入すると、
住宅ローン
固定資産税
 修繕費
 火災保険・地震保険
 駐車場・外構などの維持費
などが必要になる場合があります。
一方、賃貸住宅の場合は、
家賃
管理費・共益費
駐車場代
更新料など
が必要になる場合があります。
つまり、
「家賃」と「住宅ローン」だけを比較するのではなく、
「住居にかかるトータルコスト」で比較すること
が大切です。
---
 賃貸には「自由に住み替えられる」という大きなメリット
ここまで読むと、
「じゃあ、家を買ったほうが絶対に得なの?」
と思われるかもしれません。
しかし、そんなことはありません
賃貸住宅には、マイホームにはない大きなメリットがあります。
例えば、
 転勤や転職に合わせて住み替えやすい
家族構成の変化に対応しやすい
建物の大規模修繕費を自分で負担する必要が少ない
住宅価格の下落リスクを抱えにくい
などです。
「将来、どこに住むか分からない」
「仕事で転勤する可能性が高い」
という方にとっては、賃貸住宅の自由度は大きなメリットになります。
---
 マイホームには「自分の家」という安心感
一方で、マイホームにも大きなメリットがあります。
自分たちの好きなように暮らせる
 庭や駐車場を自由に使える
 リフォーム・リノベーションがしやすい
住宅ローン完済後は住居費の負担を抑えやすい
 家族の資産として残せる可能性がある
そして、住宅ローンを利用する場合には、**団体信用生命保険(団信)**が利用できるケースがあります。
住宅ローン返済中に万が一のことがあった場合などに、保険金によって住宅ローン残高が返済される仕組みです。
※保障内容や加入条件は住宅ローンによって異なります。
---
 「家賃は上がる可能性がある」ということも考えておく
賃貸住宅の場合、将来的に家賃が変わる可能性もあります。
例えば、
現在:家賃8万円
↓
将来:家賃9万円
となった場合、
年間では、
1万円 × 12か月 = 12万円
の差になります。
もちろん、すべての賃貸住宅で家賃が上がるわけではありません。
しかし、物価や維持管理費などが上昇すれば、将来的に家賃が変わる可能性があることも考えておきたいポイントです。
---
お子様の成長も「住まい選び」の大切なポイント
お子様がいるご家庭では、家族構成の変化も考えておきたいところです。
 子どもが小さい
↓
 成長する
↓
 小学校・中学校・高校
↓
 独立
この間、必要な部屋数や住環境は変わっていきます。
「今は2LDKで十分だけど、子どもが大きくなったら手狭になる」
というケースもあります。
そのため、マイホームを購入するなら、
「今の生活」だけではなく「10年後・20年後の生活」
まで考えて選ぶことが大切です。
---
 結局、賃貸と持ち家はどちらがお得?
結論は、
「どちらが絶対に得」という答えはありません。
大切なのは、
「自分たちの生活には、どちらが合っているのか?」
を考えることです。
例えば、
賃貸が向いている方
 転勤・引っ越しの可能性が高い
住む場所を柔軟に変えたい
大きな住宅ローンを抱えたくない
建物の維持管理をできるだけしたくない
---
マイホームが向いている方
同じ地域に長く住みたい
家族でゆったり暮らしたい
子どもに個室を用意したい
庭や駐車場が欲しい
将来的に資産として残したい
「自分の家」を持ちたい
もちろん、これはあくまで一例です。
---
「家賃を払い続けるのがもったいない」と感じたら
もし現在、
「毎月家賃を払っているけれど、これなら住宅ローンを払ったほうがいいのでは?」
と感じているなら、一度具体的に計算してみませんか?
例えば、
現在の家賃
駐車場代
共益費
今後何年住む予定なのか
購入した場合の住宅価格
頭金・自己資金
住宅ローンの返済額
固定資産税などの維持費
これらを比較すると、今まで見えていなかったことが見えてくることがあります。
---
イワタホームにお気軽にご相談ください
イワタホーム株式会社では、霧島市・姶良市を中心に、土地・新築住宅・中古住宅などの不動産相談を承っております。
「まだ家を買うと決めていない」
「今の家賃と住宅ローンを比較してみたい」
「自分たちなら、いくらくらいの家が買える?」
「新築と中古、どちらがいい?」
「土地から探したい」
そんなご相談でも大歓迎です
 マイホーム購入は、焦って決める必要はありません。
まずは、
「今の家賃を払い続けた場合」
と
「マイホームを購入した場合」
を比較してみることから始めてみませんか?
ご家族にとって無理のない資金計画を一緒に考えながら、理想の住まい探しをサポートいたします。
---
 イワタホーム株式会社
本社
霧島市隼人町神宮四丁目16番2号
姶良案内所
姶良市加治木町木田2477番地3
フリーダイヤル
0120-590-390
土地探し
新築住宅
中古住宅
不動産購入
不動産売却
住宅ローンのご相談
不動産のことなら、お気軽にイワタホームへご相談ください
- 姶良市で家を買うなら「価格・立地・品質・保証」の4つが重要!後悔しないマイホーム選びのポイント (2026-10-06)
- 姶良市で住宅ローンを選ぶなら?変動金利と固定金利の違いをわかりやすく解説【2026年版】 (2026-10-03)
- 姶良市の不動産・新築売家を探すなら? 失敗しない家探しのポイントを不動産会社が解説【2026年版】 (2026-10-01)
- 姶良市の新築売家、完成済みと建築中では何が違う?購入前に知っておきたいポイント (2026-09-28)
- 中古住宅を買うときに絶対確認したい10項目 (2026-09-15)
- 姶良市で家を買うならどのエリア? (2026-09-10)
- 賃貸に住み続けるのは本当にお得? (2026-09-07)
- 2026年、家を買うなら今? (2026-09-05)
- 姶良市で家を売るなら知っておきたい5つのポイント (2026-08-28)
- 姶良市・霧島市でマイホームをご検討中の方へ。 (2026-08-07)
